【2026年8月最新】リースバック検討者300人を独自調査|検討理由・比較した方法・重視ポイントを解説
あなぶき興産では、これまでリースバックを検討する方の実態を把握するため、定期的に独自調査を行ってきました。
今回は、リースバックを検討したことがある300人を対象として、(株)市場開発研究所協力のもと、インターネット調査を実施しました。
本調査では、リースバック市場の実態を把握し、これから検討する方の不安や疑問を整理するための参考として、以下の点をまとめています。
- どのような理由でリースバックを検討しているのか
- 売却後、どのくらい長く住み続けたいと考えているのか
- 売却金額以外に何を重視し、ほかの方法とどう比較しているのか
特に今回は、「老後資金の確保」が最も多い検討理由となり、50代以上では長期で住み続けられる契約を検討する割合が高いという結果も見られました。
本記事では、過去の調査結果とも照らし合わせながら、2026年最新版のリースバック検討者の実態を詳しく解説します。

穴吹興産 竹島 健
区分投資事業部 バックオフィス 課長
【資格】
・宅地建物取引主任者
・1級ファイナンシャル・プランニング技能士
【経歴】業界歴20年。12年間新築マンションのアルファシリーズの販売を担当。その後、7年間リースバックを中心に中古マンション買取事業に従事。現在は経験を活かしてマンション売却時に役立つ情報を発信。
お問い合わせ
stock_mansion@anabuki-kosan.co.jp
記事内の調査結果・データ転載に関して
こちらの記事に公開している調査結果・データについては、同業の会社様を問わず以下の利用ポリシーに基づいて自由にご利用頂けます。
- 画像・データ使用の際は、参照元として当記事・サイトのURLの記載をお願いします。
- 画像・データに関するデータ形式が別途必要な場合は下記メールよりお問い合わせ下さい。
問い合わせ先:stock_mansion@anabuki-kosan.co.jp
 あなぶき興産竹島
調査結果については、他サイトでの転載が可能です。詳しくは上記の転載ポリシーをご確認ください。
リースバックに関する2026年独自調査の概要
まずは、今回の調査に回答した300人の年齢や職業、住まいなどの属性を見ていきます。
今回の調査対象となったのは、以下の条件をすべて満たす方です。
- 本人または同一世帯の方が、持ち家の売却を検討したことがある
- 「リースバック」という手段を知っている
- 本人または同一世帯の方が所有する持ち家について、リースバックを検討したことがある(現在検討中を含む)
■回答者の年代
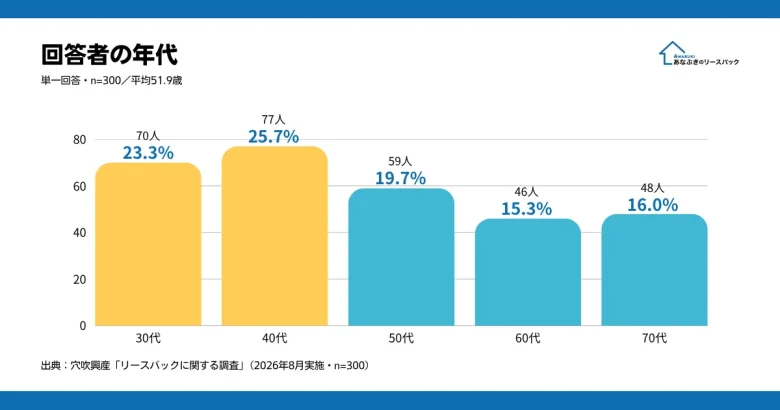
回答者の年代は、30代23.3%、40代25.7%、50代19.7%、60代15.3%、70代16.0%でした。平均年齢は約51.9歳で、30~40代が49.0%、50代以上が51.0%と、幅広い年代から回答を得ています。
■回答者の性別・婚姻状況
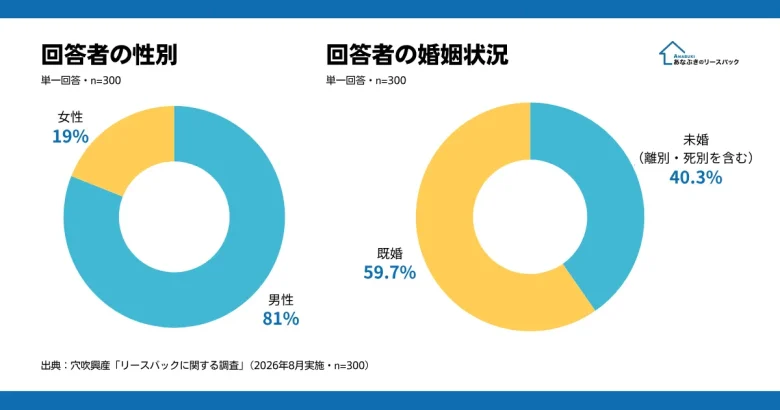
性別では男性が81.0%を占め、女性は19.0%となりました。また婚姻状況は、未婚(離別・死別を含む)が40.3%、既婚が59.7%でした。
性別と婚姻状況をあわせて見ると、既婚男性が全体の49.3%と最も多くなりました。2025年10月調査でも男性が83.7%を占めており、今回も男性の回答が多い結果となりました。
■回答者の職業
【💡表でよく見る】
| 人数(人) | 割合(%) | |
|---|---|---|
| 会社員 | 154 | 51.3 |
| 無職(定年退職含む) | 41 | 13.7 |
| パート・アルバイト | 26 | 8.7 |
| 専業主婦/主夫 | 19 | 6.3 |
| 自営業 | 16 | 5.3 |
| 契約・派遣社員 | 15 | 5.0 |
| 会社役員 | 7 | 2.3 |
| 公務員(教職員を除く) | 7 | 2.3 |
| 会社経営 | 5 | 1.7 |
| 医療関係者(病院経営・開業医含む) | 4 | 1.3 |
| 教職員 | 3 | 1.0 |
| その他 | 3 | 1.0 |
| 学生 | 0 | 0 |
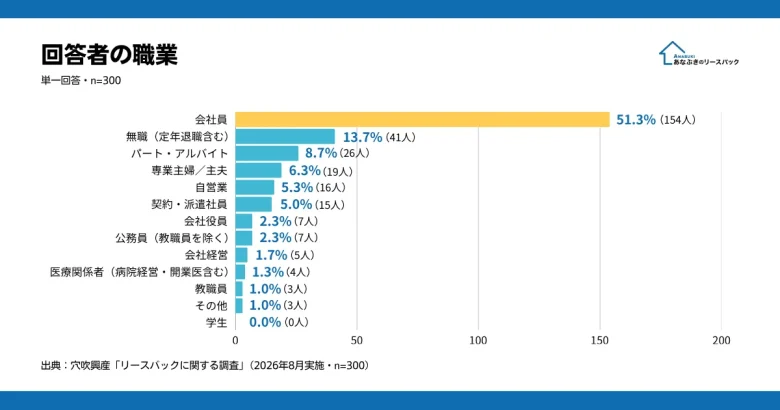
職業は「会社員」が51.3%と最も多く、次いで「無職(定年退職を含む)」13.7%、「パート・アルバイト」8.7%となっています。
■回答者の住まいの種類
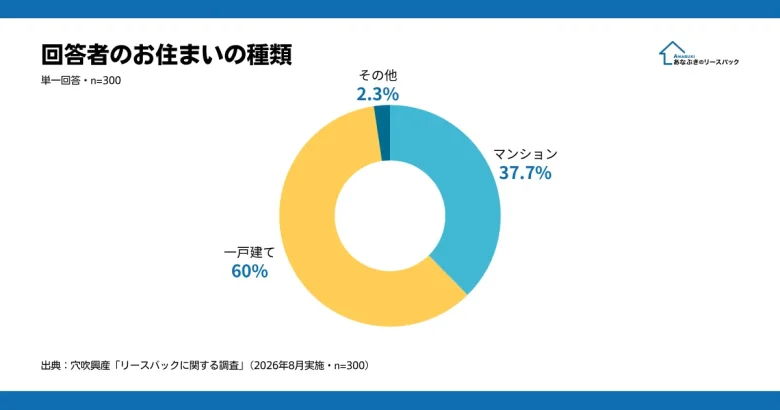
現在の住まいは、一戸建てが60.0%、マンションが37.7%、その他が2.3%でした。
■回答者の居住エリア
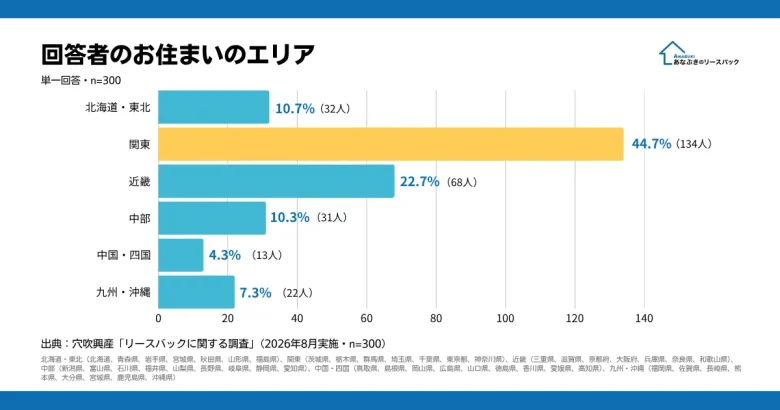
回答者の居住エリアは、関東が44.7%と最も多く、次いで近畿22.7%、北海道・東北10.7%、中部10.3%、九州・沖縄7.3%、中国・四国4.3%となりました。
2025年10月調査でも、東京都・神奈川県・大阪府など都市部からの回答が多く、今回も関東・近畿の回答者が中心となりました。
過去の調査記事はこちらからご覧いただけます。
- リースバックのトラブルと解決策|300人アンケートで見えた実態【2025年10月独自調査】
- 【2024年12月市場調査】リースバック検討者調査から見えた検討時のポイントを解説
- 【2024年6月】リースバックはやばい?利用者200人に聞きました。実際の取引満足度は?
リースバックを検討した理由、最多は「老後資金の確保」43.3%
では、実際にどのような理由からリースバックを検討したのでしょうか。
ここからは、リースバックを検討した理由の回答結果を見ていきます。
リースバックを検討した理由の回答結果
【💡表でよく見る】
| 人数(人) | 割合(%) | |
|---|---|---|
| 老後資金の確保 | 130 | 43.3 |
| 生活費のため | 93 | 31.0 |
| 終活・資産整理 | 84 | 28.0 |
| 投資資金 | 61 | 20.3 |
| 住宅ローンの完済 | 55 | 18.3 |
| 相続税対策 | 55 | 18.3 |
| 住宅ローン以外の借入の返済(※1) | 52 | 17.3 |
| 医療費・介護費 | 37 | 12.3 |
| 事業資金 | 26 | 8.7 |
| 娯楽 | 24 | 8.0 |
| 教育費 | 14 | 4.7 |
| 離婚 | 11 | 3.7 |
| その他 | 2 | 0.7 |
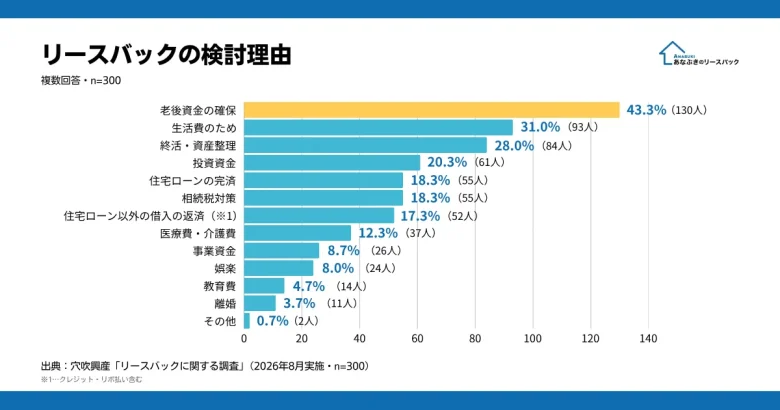
回答者300人に複数回答で聞いたところ、最も多かったのは「老後資金の確保」43.3%でした。
次いで「生活費のため」31.0%、「終活・資産整理」28.0%、「投資資金」20.3%、「住宅ローンの完済」「相続税対策」がそれぞれ18.3%と続きます。
まとまった資金を確保する目的は一つではありませんが、老後の生活や資産整理を見据えてリースバックを検討している人が一定数いることが分かります。
2025年10月調査でも、「老後資金の確保」が37.7%で最も多く、「生活費のため」「終活・資産整理」が続きました。今回も上位3項目は共通しており、老後資金や生活費、資産整理が主な検討理由として挙げられています。
50代以上では「老後資金」「終活・資産整理」がより目立つ
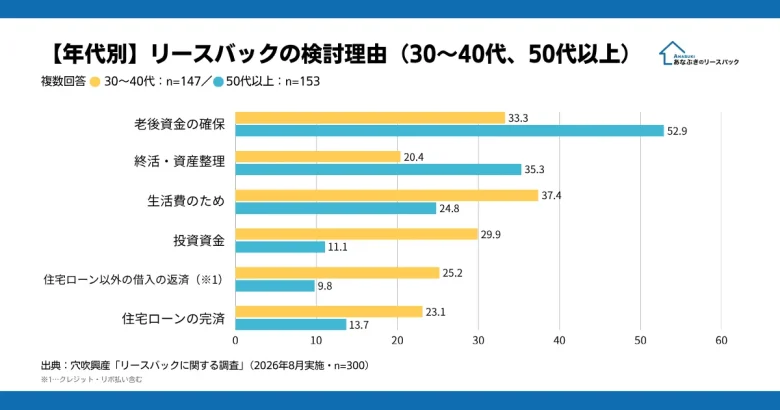
検討理由を年代別に見ると、年代による違いも見られました。
50代以上では、「老後資金の確保」が52.9%、「終活・資産整理」が35.3%となり、老後の生活や今後の資産整理を見据えた理由が目立ちます。
一方、30~40代では「生活費のため」が37.4%と、50代以上の24.8%を上回りました。このほか、「投資資金」29.9%、「住宅ローン以外の借入返済」25.2%、「住宅ローンの完済」23.1%なども50代以上より高くなっています。
近年は物価上昇が続いており、現役世代にとって日々の生活費や住宅ローンなどの家計負担は身近な課題の一つです。今回の結果からも、30~40代では足元の生活や資金需要、50代以上では老後資金や資産整理と、年代によってリースバックを検討する目的に違いがあることがうかがえます。
50代以上の83.7%が「長く住める契約」を検討
リースバックは、自宅を売却した後も住み続けられる仕組みのため、「どのくらいの期間住みつづけるのか」も検討時の重要なポイントです。
今回の調査では、検討した賃貸借契約の種類についても聞きました。
全体でも67.7%が「普通借家」または「5年以上の定期借家」を検討
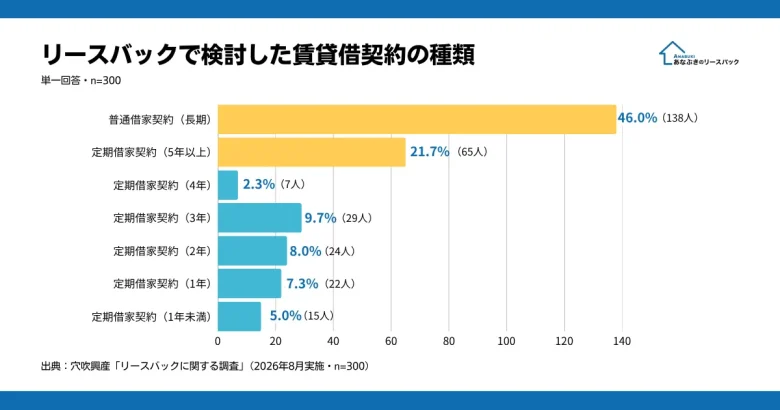
最も多かったのは、「普通借家契約(長期)」の46.0%で、次いで「定期借家契約(5年以上)」が21.7%でした。そのほか、「定期借家契約(3年)」9.7%、「2年」8.0%、「1年」7.3%、「1年未満」5.0%、「4年」2.3%となっています。
「普通借家契約(長期)」と「定期借家契約(5年以上)」を合わせると67.7%となり、回答者の約3分の2が5年以上または長期での居住を想定していました。
普通借家契約は原則として更新が可能なのに対し、定期借家契約はあらかじめ定めた期間で契約が終了します。そのため、リースバックを検討する際は、売却後にどのくらい今の家に住みたいのかを考えたうえで、契約期間を確認することが大切です。
2025年10月の調査でも、「普通借家契約(長期)」と「定期借家契約(5年以上)」を合わせた割合は67.7%でした。調査対象の条件は異なるものの、今回も同じ67.7%となり、約3分の2が5年以上または長期での居住を想定している点は共通しています。
年代が上がるほど長期居住を希望する傾向
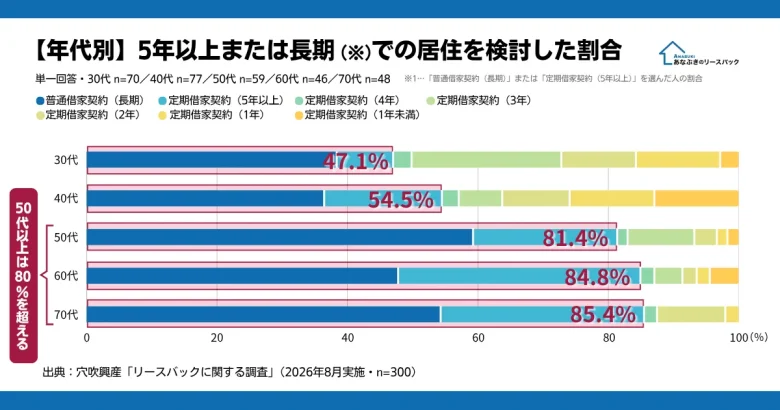
年代別に見ると、「普通借家契約(長期)+定期借家契約(5年以上)」を検討した割合は、30代47.1%、40代54.5%、50代81.4%、60代84.8%、70代85.4%でした。
特に50代以上では、83.7%が5年以上または長期での居住を検討しています。
今回の年代別調査では、50代以上で「老後資金の確保」を検討理由に挙げる割合も高くなっています。これらの結果をあわせて見ると、50代以上では「老後資金の確保」と「長く住み続けられること」の双方が、検討時の重要な要素になっていることがうかがえます。
リースバックで重視したのは「売却金額」だけではない
リースバックを検討する際には、売却金額だけでなく、売却後に支払う家賃や賃貸借期間など、さまざまな条件を確認する必要があります。
今回の調査では、実際に検討した人がどのような点を重視していたのかについても聞きました。
売却金額67.0%に次いで「家賃」53.3%
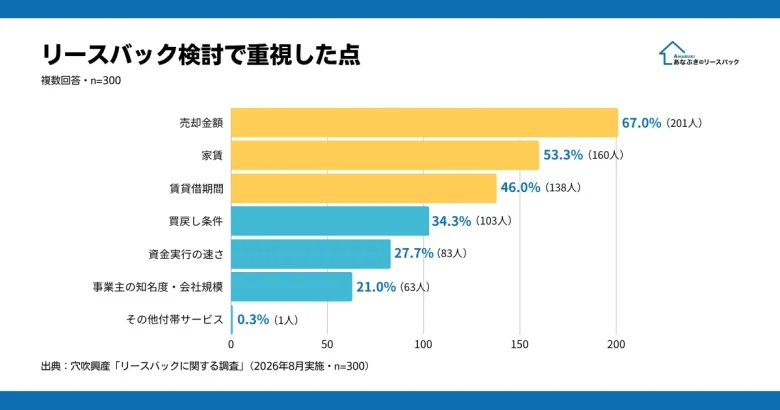
最も多かったのは「売却金額」の67.0%でした。次いで「家賃」53.3%、「賃貸借期間」46.0%、「買戻し条件」34.3%、「資金実行の速さ」27.7%、「事業主の知名度・会社規模」21.0%、「その他付帯サービス」0.3%となっています。
まとまった資金を確保するために「いくらで売れるか」を重視する一方、売却後に毎月支払う家賃や、どのくらい住み続けられるのかを重視する人も多いことが分かります。
2025年10月の調査でも、上位3項目は「売却金額」「家賃」「賃貸借期間」でした。割合には多少の違いがあるものの、リースバックを検討する際に重視されるポイントは今回も共通しています。
今回の結果からも、売却時に受け取る金額だけではなく、売却後の毎月の負担や、どのくらい住み続けられるかまで含めて検討されていることが分かります。
老後の生活まで考えるながら「家賃」と「契約期間」の確認も重要
特に、今の家に長く住み続けることを考えている場合は、売却時に受け取れる金額だけでなく、その後の家賃を無理なく払い続けられるか、希望する期間まで住める契約になっているかも確認しておきたいポイントです。
前述した調査では、50代以上の83.7%が「普通借家契約(長期)」または「5年以上の定期借家契約」を検討していました。
老後資金を確保する目的でリースバックを利用する場合も、目先の売却金額だけではなく、売却後の生活費や住まい方まで含めて条件を考えることが大切です。
リースバックを検討した人は何と比較し、どう判断した?
リースバックを検討する際、すぐに1社・1つの方法に決めるとは限りません。
今回の調査から、査定を依頼した会社数や、リースバックとあわせて検討した方法、その後どのような判断をしたのかを見ていきます。
査定を依頼した会社は「1~2社」が中心
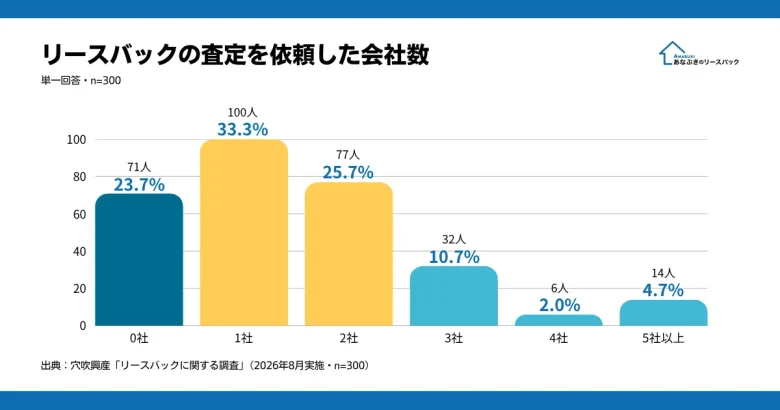
2025年10月調査では、査定依頼数は「0社」が最も多く、次いで「1社」という結果でした。一方、今回の調査では「1社」33.3%、「2社」25.7%で、合わせて59.0%となり、1~2社への査定依頼が中心となっています。
調査対象の条件が異なるため単純な時系列比較はできませんが、今回の回答者では実際に査定依頼まで進んでいる人が比較的多い結果となりました。
95%がリースバック以外の方法も検討
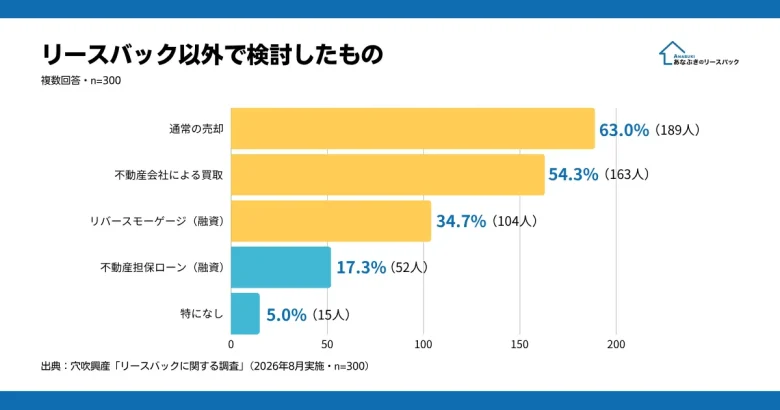
リースバック以外に検討した方法を複数回答で聞いたところ、最も多かったのは「通常の売却」63.0%でした。
次いで「不動産会社による買取」54.3%、「リバースモーゲージ」34.7%、「不動産担保ローン」17.3%となっています。「特になし」は5.0%だったことから、95.0%がリースバック以外にも何らかの方法を検討していたことになります。
2025年10月調査でも、「特になし」は4.0%で、96.0%がリースバック以外の方法を検討していました。また、「通常の売却」「不動産会社による買取」「リバースモーゲージ」が上位3項目だった点も今回と共通しています。
2回の調査で約95~96%がほかの方法もあわせて検討していたことから、リースバックだけで判断するのではなく、複数の資金化方法を比較している人が多いことがうかがえます。
最終的にリースバックを契約した人は20.0%
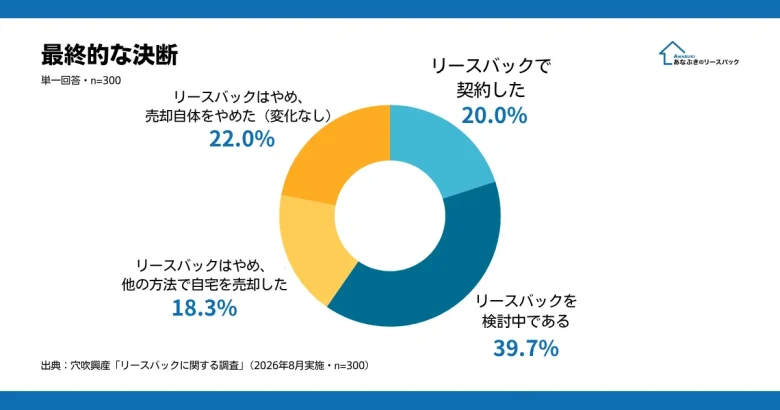
リースバックを検討した後の状況について聞いたところ、「リースバックで契約した」は20.0%でした。
一方、「現在も検討中」が39.7%と最も多く、「別の方法で自宅を売却した」が18.3%、「売却自体をやめた」が22.0%となっています。
この結果からも、リースバックを検討した人すべてが契約に進むわけではなく、比較・検討する中で別の方法を選んだり、売却そのものを見送ったりするケースがあることが分かります。
リースバックも自宅を活用する方法の一つです。「リースバックを利用すること」を目的にするのではなく、自分の資金計画や今後の暮らしに合った方法を選ぶことが重要といえるでしょう。
実際にリースバックを契約した人が「良かった」と感じたこと
今回の回答者300人のうち、実際にリースバックを契約した人は60人でした。
2025年10月調査では、リースバックで自宅に住み続けたい理由として「生活環境を変えたくなかった」という回答が多く挙げられたほか、利用・検討時に経験したトラブルや不満についても調査しました。
今回はさらに、検討時の理由や不安だけでなく、実際に契約した人がその後どのような点を「良かった」と感じているのかにも着目しました。契約者60人の回答から、資金面だけでなく、暮らしの継続という面でどのようなメリットを感じているのかを見ていきます。
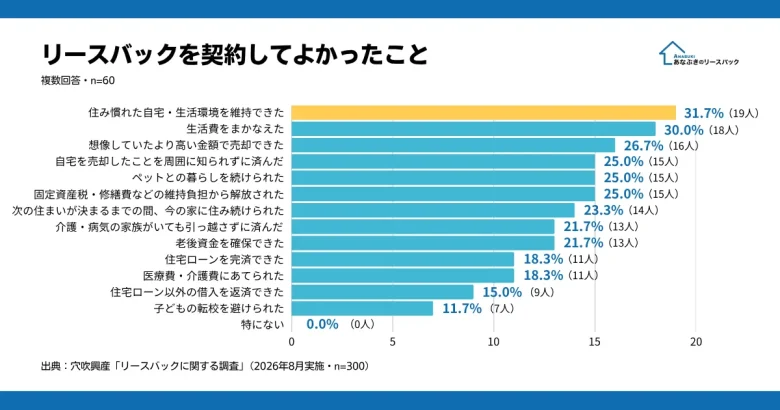
最多は「住み慣れた自宅・生活環境を維持できた」31.7%
【💡表でよく見る】
| 人数(人) | 割合(%) | |
|---|---|---|
| 住み慣れた自宅・生活環境を維持できた | 19 | 31.7 |
| 生活費をまかなえた | 18 | 30.0 |
| 想像していたより高い金額で売却できた | 16 | 26.7 |
| 自宅を売却したことを周囲に知られずに済んだ | 15 | 25.0 |
| ペットとの暮らしを続けられた | 15 | 25.0 |
| 固定資産税・修繕費などの維持負担から解放された | 15 | 25.0 |
| 次の住まいが決まるまでの間、今の家に住み続けられた | 14 | 23.3 |
| 介護・病気の家族がいても引っ越さずに済んだ | 13 | 21.7 |
| 老後資金を確保できた | 13 | 21.7 |
| 住宅ローンを完済できた | 11 | 18.3 |
| 医療費・介護費にあてられた | 11 | 18.3 |
| 住宅ローン以外の借入を返済できた | 9 | 15.0 |
| 子どもの転校を避けられた | 7 | 11.7 |
| 特にない | 0 | 0 |
最も多かったのは、「住み慣れた自宅・住環境を維持できた」31.7%でした。
次いで「生活費をまかなえた」30.0%、「想像していたより高い金額で売却できた」26.7%、「自宅を売却したことを周囲に知られずに済んだ」「ペットとの暮らしを続けられた」「固定資産税・修繕費などの維持負担から解放された」がそれぞれ25.0%となっています。
2025年10月調査でも、リースバックで自宅に住み続けたい理由として「生活環境を変えたくなかった」という回答が多く挙げられていました。設問や対象者は異なりますが、検討時の理由と契約後の実感の双方で、現在の生活環境を維持できることが挙げられています。
そのほか、「次の住まいが決まるまで今の家に住み続けられた」23.3%、「老後資金を確保できた」21.7%なども挙げられています。
「良かった点」は資金面だけでなく「暮らしの継続」にも
回答を見ると、「生活費をまかなえた」「老後資金を確保できた」といった資金面のメリットだけでなく、「住み慣れた自宅・生活環境を維持できた」「ペットとの暮らしを続けられた」など、これまでの暮らしを継続できたことも挙げられています。
リースバックは自宅を売却して資金を得る方法ですが、今回の調査では、売却後も住み慣れた環境で暮らし続けられることを「良かった点」として挙げた人もいました。
一方で、リースバックは売却後に家賃の支払いが発生し、契約内容によって住める期間なども異なります。メリットだけで判断せず、売却後の生活まで見据えて条件を確認することが大切です。
リースバック検討時のよくある質問
リースバックでは何年くらい住み続けられますか?
住める期間は、売却後に結ぶ賃貸借契約の種類によって異なります。
普通借家契約は更新が可能ですが、定期借家契約はあらかじめ定められた期間で終了するため、契約前に確認しましょう。
リースバック後に突然退去を求められることはありますか?
契約違反などがなければ、理由なく突然退去を求められるものではありません。
ただし、定期借家契約では契約期間の満了によって終了するため、契約期間や更新・再契約の条件を確認しておくことが大切です。
リースバック後に家賃が高くなることはありますか?
契約内容や経済状況などによって、将来的に家賃が見直される可能性はあります。契約前に、家賃の改定条件や更新時の取り扱いについて確認しておきましょう。
リースバックではどのように売却価格が決まりますか?
物件の立地や築年数、広さなどに加え、売却後の家賃や事業者が想定する利回りなどをもとに査定されるのが一般的です。そのため、通常の不動産売却とは査定価格が異なります。
査定を依頼したら必ず契約しなければなりませんか?
査定を依頼しただけで、必ず契約する必要はありません。
提示された売却価格や家賃、契約期間などを確認し、納得したうえで判断できます。
住宅ローンが残っていてもリースバックはできますか?
住宅ローンが残っていても、売却代金などでローンを完済し、抵当権を抹消できれば利用できる場合があります。
売却価格がローン残高を下回る場合は、不足分の用意が必要になることがあります。
老後資金を確保するなら、リースバックとリバースモーゲージのどちらがいいですか?
どちらが適しているかは、自宅の所有権を残したいか、借入をしたいかなどによって異なります。
リースバックは「売却して家賃を払う」、リバースモーゲージは「自宅を担保に借り入れる」という違いを踏まえて比較しましょう。
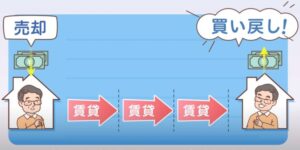
リースバックした家をあとから買い戻すこともできますか?
事業者との契約で買戻しの条件を定めていれば、将来買い戻せる場合があります。
買戻し価格や期限などは事業者によって異なるため、希望する場合は売却前に条件を確認しておくことが重要です。
番外編|【2026年8月最新版】リースバック事業者の認知度調査
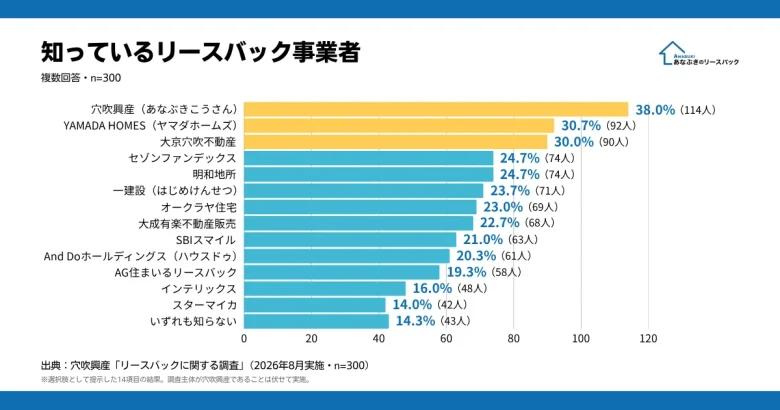
あなぶき興産では、これまでのリースバックに関する調査でも、検討者がどのような事業者を知っているかについて認知度調査を行ってきました。
今回も番外編として、リースバックを検討したことがある回答者300人に「知っているリースバック事業者」を複数回答で聞きました。
【💡表でよく見る】
| 人数(人) | 割合(%) | |
|---|---|---|
| 穴吹興産(あなぶきこうさん) | 114 | 38.0 |
| YAMADA HOMES(ヤマダホームズ) | 92 | 30.7 |
| 大京穴吹不動産 | 90 | 30.0 |
| セゾンファンデックス | 74 | 24.7 |
| 明和地所 | 74 | 24.7 |
| 一建設(はじめけんせつ) | 71 | 23.7 |
| オークラヤ住宅 | 69 | 23.0 |
| 大成有楽不動産販売 | 68 | 22.7 |
| SBIスマイル | 63 | 21.0 |
| And Doホールディングス(ハウスドゥ) | 61 | 20.3 |
| AG住まいるリースバック | 58 | 19.3 |
| インテリックス | 48 | 16.0 |
| スターマイカ | 42 | 14.0 |
| いずれも知らない | 43 | 14.3 |
回答が最も多かったのは、「穴吹興産」38.0%で、次いで「YAMADA HOMES」30.7%、「大京穴吹不動産」30.0%となりました。また、「いずれも知らない」と回答した人は14.3%でした。
リースバックは、売却後に事業者と賃貸借契約を結んで住み続ける仕組みです。売却価格や家賃などの条件だけでなく、契約内容やサービスの特徴も確認しながら、自分に合った事業者を検討するとよいでしょう。
なお、本結果は今回の調査対象300人における回答を集計したものであり、リースバック市場全体の認知度を示すものではありません。
本調査を実施した穴吹興産でも、マンションを中心としたリースバックサービスを提供しています。詳しいサービス内容については、あなぶきのリースバックをご覧ください。

今回の調査を終えて
今回の調査では、リースバックを検討したことがある300人を対象に、検討理由や重視した条件、比較した方法などを聞きました。
調査結果から、リースバックを検討する際には、次の3つのポイントが重要だと考えられます。
- 売却金額だけでなく、家賃や賃貸借期間もあわせて確認する
- 今の家にどのくらい住み続けたいのかを考えておく
- 通常売却や買取、リバースモーゲージなど、ほかの方法とも比較する
特に今回の調査では「老後資金の確保」が最も多い検討理由となり、50代以上では83.7%が「普通借家契約(長期)」または「5年以上の定期借家契約」を検討していました。資金を確保することだけでなく、その後も住み慣れた家で暮らし続けたいという希望を持つ人がいることがうかがえます。
2025年10月調査と比較しても、「老後資金の確保」が主な検討理由となっていること、約3分の2が5年以上または長期での居住を想定していること、「売却金額」「家賃」「賃貸借期間」が重視されていることなど、共通する傾向が見られました。
リースバックが自分に合っているかどうかは、必要な資金や今後の住まい方によって異なります。今回の調査結果も参考にしながら、「いくら資金を確保したいか」だけでなく、「これからどのように暮らしていきたいか」まで含めて考えることが大切です。
▼あなぶきのリースバックは、普通借家契約で更新し続けることが可能です。また、家賃も柔軟に対応することが可能ですので、まずはお気軽にご相談ください。